En bref
Une inondation dans un appartement se gère en trois temps : sécurité, constat, déclaration
- Couper l’électricité avant toute autre action
- Photographier les dégâts avant le nettoyage
- Déclarer le sinistre sous 5 jours ouvrés, 10 jours en catastrophe naturelle
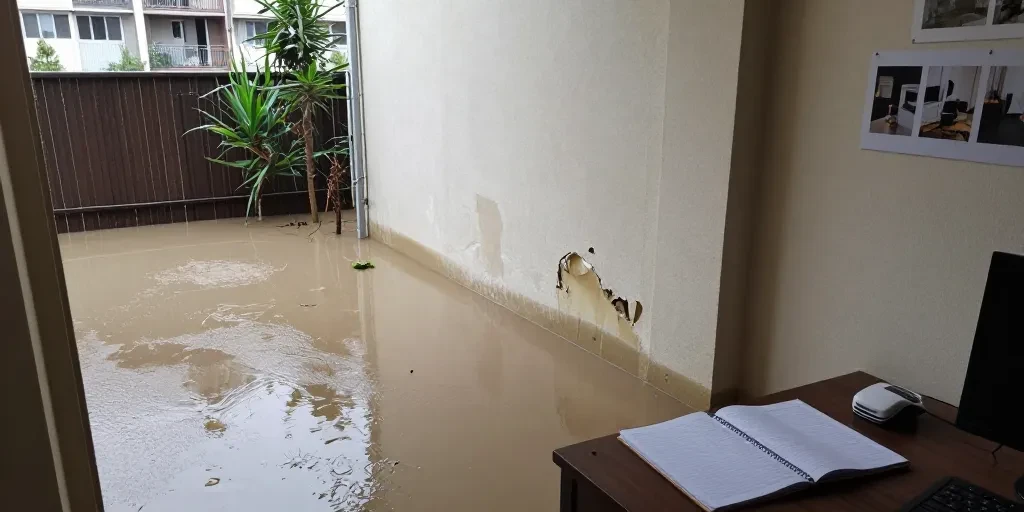
Que faire en cas d’inondation dans un appartement ? La priorité absolue, c’est de couper le courant, mettre les personnes en sécurité, puis seulement après, penser aux meubles et à l’assurance. Je l’ai vécu chez une copine au rez-de-chaussée un soir d’orage : l’eau montait plus vite que son café ne refroidissait, et on a appris sur le tas ce qu’il fallait faire, et surtout ce qu’il ne fallait pas faire.
Cet article, c’est le récit de cette nuit-là, mélangé à tout ce que j’ai creusé depuis pour ne plus jamais être pris au dépourvu. Pas de blabla administratif froid : des gestes concrets, des délais précis, et quelques vérités que les sites d’assurance oublient souvent de dire.
Les 72 premières heures : agir avant de déclarer sinistre
Les trois premiers jours, c’est le moment où tout se joue. Pas le temps de paniquer, mais pas le temps de foncer tête baissée non plus. La sécurité passe avant tout, même avant l’envie irrépressible de sauver le canapé.
Ce qu’on a appris ce soir-là : l’urgence, ce n’est pas d’éponger, c’est de protéger les personnes et de limiter la propagation de l’eau vers les prises électriques. Le réflexe de couper le disjoncteur général, avant même d’allumer la lumière pour y voir plus clair, a probablement évité un accident bête.
Sécuriser immédiatement sans causer de dégâts supplémentaires
Éviter d’aggraver la situation, c’est tout un art. On a eu le réflexe de surélever les meubles sur des cales, mais on a aussi fait l’erreur de vouloir évacuer l’eau à la serpillière alors que le niveau montait encore dehors. Résultat : deux heures perdues pour un état qui s’est reproduit l’heure suivante.
Le dégât des eaux ne se limite jamais à ce qu’on voit. L’eau s’infiltre sous le parquet, derrière les plinthes, dans les gaines électriques. Prendre le temps de couper gaz et électricité, fermer les vannes d’eau si possible, et mettre hors d’atteinte les objets de valeur reste la base.
Documenter précisément avant le premier nettoyage
Grosse erreur classique : nettoyer avant de photographier. On l’a évitée de justesse. Les documents administratifs, factures d’achat de mobilier, et photos datées constituent la colonne vertébrale de ta déclaration sinistre.
La situation s’évalue mieux avec des preuves visuelles nombreuses : niveau d’eau marqué sur un mur, meubles détrempés, sol gondolé. Chaque document compte double quand l’assureur discute le montant des dommages.
Qui appeler en cas d’inondation dans un appartement
Premier réflexe : les pompiers si l’eau monte vite et menace la sécurité des occupants, au 18 ou au 112. Ensuite seulement, direction l’assureur. Ton contrat d’assurance habitation prévoit une ligne d’urgence disponible 24h/24, souvent inscrite au dos de la carte d’assuré ou sur l’appli.
La Banque Postale, comme la majorité des assureurs habitation, propose une déclaration de sinistre en ligne accessible immédiatement, sans attendre les horaires de bureau. Nous pensons que ce réflexe digital, trop peu mis en avant, fait gagner un temps précieux comparé à l’appel téléphonique classique où l’attente dépasse parfois 20 minutes un soir d’intempérie.
La déclaration sinistre : timing et stratégie administrative
Le timing, c’est LE point que presque personne ne maîtrise vraiment. On pense avoir 15 jours, en réalité la fenêtre est bien plus courte selon le type de sinistre.
Délais critiques et erreurs de procédure qui coûtent cher
Le code des assurances fixe un délai de 5 jours ouvrés pour déclarer un dégât des eaux classique, et de 10 jours maximum après publication de l’arrêté pour une catastrophe naturelle. Rater ce délai réduit fortement tes chances d’indemnisation complète.
Erreur fréquente : attendre d’avoir « tout nettoyé » pour appeler l’assureur. Grave erreur. L’expert doit idéalement constater les dégâts tels quels, pas une version déjà rafraîchie au Kärcher.
Différencier dégât des eaux et catastrophe naturelle en 2 questions
Question 1 : l’eau vient-elle d’une fuite, d’une canalisation, d’un voisin du dessus ? Alors c’est un dégât des eaux classique, géré par la garantie habitation standard. Question 2 : l’eau vient-elle d’une crue, d’un débordement de cours d’eau, d’un ruissellement massif suite à un orage exceptionnel ? Alors seule la garantie catastrophe naturelle s’applique, et elle exige un arrêté interministériel publié au Journal Officiel.
Sans cet arrêté, impossible de mobiliser cette garantie, même si l’eau a rempli ton salon jusqu’aux genoux.
Locataire ou propriétaire : qui déclare vraiment?
Le locataire déclare toujours en premier, puisque c’est lui qui occupe le logement et constate le sinistre. Mais la répartition des responsabilités et des indemnisations dépend de l’origine du dégât.
Si l’eau vient d’une infiltration liée à la toiture ou à une canalisation commune, le propriétaire ou le syndic doit intervenir sur sa propre assurance. Nous trouvons que cette distinction reste trop floue dans la plupart des contrats multirisques habitation grand public.
Les obligations cachées du propriétaire et droits du locataire
Ce chapitre, c’est celui que personne ne lit avant d’en avoir besoin. Et pourtant.
Relogement temporaire et continuité du loyer en cas d’inhabitable
Quand le logement devient inhabitable, le propriétaire garantit un relogement ou une réduction de loyer proportionnelle à la perte de jouissance. La garantie « perte d’usage » incluse dans la plupart des contrats multirisques habitation couvre justement ces frais temporaires.
Le loyer continue techniquement à courir sauf accord amiable ou clause spécifique du bail prévoyant une suspension en cas de sinistre majeur.
Que faire si mon appartement est inondé en location
Prévenir le propriétaire ou le syndic dans les plus brefs délais reste une obligation légale du locataire. Le défaut de signalement rapide expose à des complications dans la prise en charge des dommages.
Nous conseillons d’envoyer un message écrit (SMS, mail) daté, en plus de l’appel téléphonique, histoire d’avoir une trace si jamais la discussion tourne au désaccord sur les responsabilités.
Responsabilité du syndic de copropriété et recours possibles
Le syndic de copropriété gère les parties communes, canalisations collectives, toiture, façade. Si l’origine du sinistre vient de là, c’est l’assurance de la copropriété qui prend le relais, pas celle du locataire ni du propriétaire bailleur.
Un recours amiable, voire une mise en demeure, s’impose si le syndic traîne à faire intervenir un professionnel malgré plusieurs signalements.

Séchage et dépollution : pourquoi ventiler seul n’est pas suffisant
Ouvrir les fenêtres, ça aide un peu. Mais ça ne suffit jamais face à une maison inondée en profondeur.
Moisissures et risques sanitaires invisibles après l’eau
L’humidité stagnante génère des moisissures en 48 à 72 heures dans les zones mal ventilées. Ces champignons microscopiques libèrent des spores qui dégradent la qualité de l’air intérieur et aggravent les troubles respiratoires existants.
Un déshumidificateur professionnel, loué quelques jours, assèche bien plus efficacement qu’un simple courant d’air. Nous recommandons cette option dès que l’eau a stagné plus de 24 heures sur un sol.
Quand faire un constat dégât des eaux et par qui
Le constat amiable dégât des eaux se remplit dès que l’origine implique un tiers, voisin ou copropriété. Il existe en version PDF téléchargeable chez la plupart des assureurs, dont La Banque Postale, et se signe par les deux parties concernées.
L’expert mandaté par l’assureur intervient généralement sous 8 à 15 jours après la déclaration, selon la charge de sinistres en cours dans la région.
Travaux non assurables vs travaux indemnisables
La garantie dégât des eaux couvre les dommages matériels directs : sols, murs, mobilier détrempé. Elle exclut en revanche les travaux de mise aux normes électriques ou de rénovation énergétique profitant du sinistre pour « tout refaire ».
- Indemnisation rapide pour les biens mobiliers
- Prise en charge du relogement temporaire
- Expertise gratuite incluse au contrat
- Franchise systématique déduite
- Vétusté appliquée sur le mobilier ancien
- Délais d'expertise parfois longs en période de crise
Anticiper pour éviter l’inondation future : solutions oubliées
Une fois le sinistre réglé, la vraie question devient : comment éviter que ça recommence ?
Diagnostic vulnérabilité : identifier les vrais points faibles
Un diagnostic de vulnérabilité, réalisé par un professionnel agréé, identifie les points d’entrée d’eau réels de ton logement : aérations basses, seuils de porte, grilles de ventilation au niveau du sol. La DRIEAT Île-de-France publie des fiches techniques gratuites détaillant ces points faibles selon la zone inondable concernée.
Installations anti-inondation simples versus coûteuses
Les batardeaux bloquent l’entrée d’eau au niveau des portes avec une efficacité élevée pour un coût modéré. Les clapets anti-retour empêchent la remontée d’eau par les canalisations, utiles en cas de refoulement d’égout. À l’inverse, la surélévation complète des équipements électriques représente un investissement bien plus lourd, réservé aux zones à risque élevé.
Batardeaux
Bloquent l'eau au niveau des portes et seuils
Clapets anti-retour
Empêchent la remontée d'eau par les canalisations
Aérations bouclables
Ferment les grilles basses en cas d'alerte
Surélévation électrique
Protège les installations sensibles en hauteur
Aides financières et subventions selon votre région en 2026
Certaines collectivités, dans le cadre d’un Programme d’Actions de Prévention des Inondations, financent une partie du diagnostic vulnérabilité et des travaux de protection. La Banque Postale propose par ailleurs des solutions de financement dédiées à la rénovation post-sinistre, utiles quand l’indemnisation ne couvre pas 100% des travaux de remise en état.
Une inondation ne prévient jamais deux fois de la même façon, mais elle laisse toujours les mêmes traces si on n'anticipe rien.
Que faire en cas d’inondation dans un appartement : ce qu’il faut retenir
Que faire en cas d’inondation dans un appartement se résume finalement à trois réflexes dans l’ordre : sécurité des personnes, documentation précise des dégâts, déclaration rapide à l’assureur. Le reste, séchage, travaux, prévention, se construit ensuite avec méthode plutôt que dans la panique.
Cette nuit-là chez ma copine nous a appris une chose essentielle : mieux vaut connaître les bons gestes avant que pendant. Garde ce texte sous le coude, ou imprime la partie urgence, ça ne mange pas de pain.
FAQ : questions urgentes sur inondation et indemnisation
Que faire en cas de dégât des eaux dans un appartement?
Couper l’eau et l’électricité, éponger ce qui peut l’être rapidement, puis contacter l’assureur sous 5 jours ouvrés avec photos à l’appui.
Quelles sont les obligations du propriétaire en cas d’inondation?
Le propriétaire garantit la remise en état du logement et organise un relogement ou une réduction de loyer si le bien devient inhabitable.
Que faire si mon appartement est inondé et mon assurance refuse?
Demander une contre-expertise indépendante, puis saisir le médiateur de l’assurance si le désaccord persiste après la réponse de l’assureur.
Combien de temps pour obtenir son indemnisation catastrophe naturelle?
L’assureur verse l’indemnisation dans un délai de 3 mois maximum après publication de l’arrêté de catastrophe naturelle au Journal Officiel.